Domain basispfändungsschutz.de kaufen?
Wir ziehen mit dem Projekt
basispfändungsschutz.de um.
Sind Sie am Kauf der Domain
basispfändungsschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basispfändungsschutz.de kaufen?
Kann die Bank die Pfändung zurück ziehen?
Ja, die Bank kann die Pfändung zurückziehen, wenn der Grund für die Pfändung nicht mehr besteht oder wenn der Schuldner die offene Forderung beglichen hat. In solchen Fällen kann die Bank die Pfändung aufheben und das gepfändete Geld zurückgeben. Es ist wichtig, dass der Schuldner sich mit der Bank in Verbindung setzt, um die Angelegenheit zu klären und gegebenenfalls eine Rücknahme der Pfändung zu erwirken. Es empfiehlt sich, alle relevanten Unterlagen und Belege bereitzuhalten, um den Prozess zu beschleunigen. Es ist ratsam, sich rechtzeitig um eine Lösung zu bemühen, um weitere rechtliche Schritte zu vermeiden. **
Kann ein Gläubiger Pfändung zurücknehmen?
Ja, ein Gläubiger kann eine Pfändung zurücknehmen, wenn er dies freiwillig tut. Dies kann beispielsweise der Fall sein, wenn der Schuldner eine offene Forderung begleicht oder eine Ratenzahlungsvereinbarung getroffen wird. In solchen Fällen kann der Gläubiger die Pfändung aufheben und die gepfändeten Vermögenswerte freigeben. Es ist jedoch wichtig zu beachten, dass der Gläubiger nicht verpflichtet ist, eine Pfändung zurückzunehmen, es sei denn, es liegt ein entsprechendes Abkommen vor. In jedem Fall ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Lösung zu suchen. **


Ähnliche Suchbegriffe für Dutchbone-Alagon-Bank
Top-Angebote
Produkte zum Begriff Dutchbone-Alagon-Bank:
-
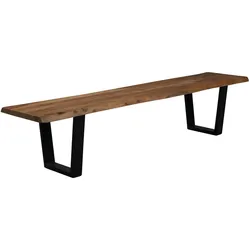
Dutchbone »Aka« Bank 180x45 cmBegeistern Sie Ihre Gäste mit dieser wunderschönen Bank an Ihrem Esstisch. Die starke Platte aus Akazie hat eine natürliche Oberfläche mit Baumkante. Das Gestell ist aus schwarz pulverbeschichtetem Eisen und bildet so einen schönen Kontrast zur Bank. Die Bank ist in 3 Größen erhältlich. Details: Massiver Sitz aus Akazienholz mit natürlicher Oberfläche Schwarz pulverbeschichteter Eisenrahmen Maximale Gewichtsbelastung: 185 kg Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Bestellen Sie zur Bank Aka auch den passenden Tisch aus der gleichen Serie. Diesen finden Sie unter folgendem Link: Dutchbone Aka Esstisch429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
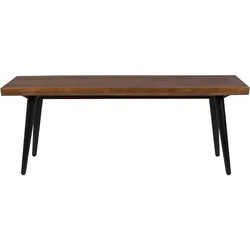
Dutchbone »Alagon« Bank 140x40 cmAufgetischt! Begeistern Sie Ihre Gäste mit dieser wunderschönen Bank an Ihrem Esstisch. Die 40 mm starke Sitzfläche aus Walnussfurnier wurde PU-lackiert und ist somit auch im täglichen Umgang sehr pflegeleicht. Die konischen Stahlbeine sind pulverbeschichtet in schwarz gehalten und bilden so einen schönen Kontrast zur Sitzfläche. Maße: 120 x 40 cm 140 x 40 cm 160 x 40 cm 180 x 40 cm Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Bestellen Sie zur Bank Alagon auch den passenden Tisch aus der gleichen Serie. Diesen finden Sie unter folgendem Link: Dutchbone Esstisch Alagon969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum gibt die Bank das Konto nach der Rücknahme der Pfändung nicht frei?
Es gibt verschiedene Gründe, warum eine Bank ein Konto nach der Rücknahme einer Pfändung nicht sofort freigibt. Möglicherweise müssen noch administrative Schritte durchgeführt werden, um sicherzustellen, dass die Pfändung vollständig aufgehoben ist. Die Bank könnte auch zusätzliche Informationen oder Dokumente benötigen, um die Freigabe des Kontos zu genehmigen. Es ist ratsam, direkt mit der Bank zu sprechen, um die genauen Gründe für die Verzögerung zu erfahren. **
-
Was sind die rechtlichen Schritte, wenn ein Gläubiger versucht, Vermögenswerte durch eine Pfändung zu sichern? Was sind die Auswirkungen einer Pfändung auf den Schuldner?
Die rechtlichen Schritte um Vermögenswerte durch eine Pfändung zu sichern beinhalten die Beantragung eines Pfändungsbeschlusses beim Gericht und die Durchführung der Pfändung durch einen Gerichtsvollzieher. Die Auswirkungen einer Pfändung auf den Schuldner sind, dass seine Vermögenswerte eingefroren werden und er gegebenenfalls einen Teil seines Einkommens abgeben muss, um die Schulden zu begleichen. Im schlimmsten Fall kann es zur Zwangsversteigerung von Besitztümern kommen. **
-
Warum kündigt die Fidor Bank das Konto nach einer Pfändung und einem P-Konto?
Die Fidor Bank kann das Konto nach einer Pfändung und einem P-Konto kündigen, wenn der Kunde seinen finanziellen Verpflichtungen nicht nachkommt oder das Konto missbraucht. Eine Pfändung kann dazu führen, dass das Konto gesperrt wird, um die offenen Schulden zu begleichen. Wenn der Kunde dann nicht in der Lage ist, seine finanziellen Verpflichtungen zu erfüllen, kann die Bank beschließen, das Konto zu kündigen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **

Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
Welche Bank arbeitet mit Sparda Bank zusammen?
Welche Bank arbeitet mit Sparda Bank zusammen? Die Sparda Bank ist Teil des Sparda-Bank-Verbunds, zu dem insgesamt zwölf Sparda-Banken gehören. Diese arbeiten eng zusammen und bilden eine starke Gemeinschaft. Die Sparda Bank kooperiert jedoch nicht mit anderen Banken außerhalb des Sparda-Bank-Verbunds. Die Zusammenarbeit innerhalb des Verbunds ermöglicht es den Sparda-Banken, ihren Kunden ein breites Spektrum an Finanzdienstleistungen anzubieten und von gemeinsamen Vorteilen zu profitieren. **
Top-Angebote
Produkte zum Begriff Dutchbone-Alagon-Bank:
-
Dutchbone »Alagon« BankAufgetischt! Begeistern Sie Ihre Gäste mit dieser wunderschönen Bank an Ihrem Esstisch. Die 40 mm starke Sitzfläche aus Walnussfurnier wurde PU-lackiert und ist somit auch im täglichen Umgang sehr pflegeleicht. Die konischen Stahlbeine sind pulverbeschichtet in schwarz gehalten und bilden so einen schönen Kontrast zur Sitzfläche. Maße: 120 x 40 cm 140 x 40 cm 160 x 40 cm 180 x 40 cm Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Bestellen Sie zur Bank Alagon auch den passenden Tisch aus der gleichen Serie. Diesen finden Sie unter folgendem Link: Dutchbone Esstisch Alagon469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
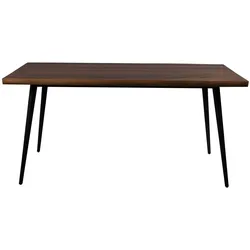
Dutchbone »Alagon« Esstisch 200x90 cmAufgetischt! Begeistern Sie Ihre Gäste mit diesem wunderschönen Tisch. Die 40 mm starke zwei-geteilte Tischplatte aus Walnussfurnier wurde PU-lackiert und ist somit auch im täglichen Umgang sehr pflegeleicht. Die konischen Stahlbeine sind pulverbeschichtet, in schwarz gehalten und bilden so einen schönen Kontrast zur Tischplatte. Maße: 160 x 90 cm 180 x 90 cm 200 x 90 cm 220 x 90 cm Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Kombinieren Sie zu Ihrem Esstisch Alagon auch die passende Bank aus der gleichnamigen Serie. Diese können Sie unter folgendem Link bestellen: Dutchbone Bank Alagon919,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dutchbone »Aka« Bank 180x45 cmBegeistern Sie Ihre Gäste mit dieser wunderschönen Bank an Ihrem Esstisch. Die starke Platte aus Akazie hat eine natürliche Oberfläche mit Baumkante. Das Gestell ist aus schwarz pulverbeschichtetem Eisen und bildet so einen schönen Kontrast zur Bank. Die Bank ist in 3 Größen erhältlich. Details: Massiver Sitz aus Akazienholz mit natürlicher Oberfläche Schwarz pulverbeschichteter Eisenrahmen Maximale Gewichtsbelastung: 185 kg Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Bestellen Sie zur Bank Aka auch den passenden Tisch aus der gleichen Serie. Diesen finden Sie unter folgendem Link: Dutchbone Aka Esstisch429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank die Pfändung zurück ziehen?
Ja, die Bank kann die Pfändung zurückziehen, wenn der Grund für die Pfändung nicht mehr besteht oder wenn der Schuldner die offene Forderung beglichen hat. In solchen Fällen kann die Bank die Pfändung aufheben und das gepfändete Geld zurückgeben. Es ist wichtig, dass der Schuldner sich mit der Bank in Verbindung setzt, um die Angelegenheit zu klären und gegebenenfalls eine Rücknahme der Pfändung zu erwirken. Es empfiehlt sich, alle relevanten Unterlagen und Belege bereitzuhalten, um den Prozess zu beschleunigen. Es ist ratsam, sich rechtzeitig um eine Lösung zu bemühen, um weitere rechtliche Schritte zu vermeiden. **
-
Kann ein Gläubiger Pfändung zurücknehmen?
Ja, ein Gläubiger kann eine Pfändung zurücknehmen, wenn er dies freiwillig tut. Dies kann beispielsweise der Fall sein, wenn der Schuldner eine offene Forderung begleicht oder eine Ratenzahlungsvereinbarung getroffen wird. In solchen Fällen kann der Gläubiger die Pfändung aufheben und die gepfändeten Vermögenswerte freigeben. Es ist jedoch wichtig zu beachten, dass der Gläubiger nicht verpflichtet ist, eine Pfändung zurückzunehmen, es sei denn, es liegt ein entsprechendes Abkommen vor. In jedem Fall ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Lösung zu suchen. **
-
Warum gibt die Bank das Konto nach der Rücknahme der Pfändung nicht frei?
Es gibt verschiedene Gründe, warum eine Bank ein Konto nach der Rücknahme einer Pfändung nicht sofort freigibt. Möglicherweise müssen noch administrative Schritte durchgeführt werden, um sicherzustellen, dass die Pfändung vollständig aufgehoben ist. Die Bank könnte auch zusätzliche Informationen oder Dokumente benötigen, um die Freigabe des Kontos zu genehmigen. Es ist ratsam, direkt mit der Bank zu sprechen, um die genauen Gründe für die Verzögerung zu erfahren. **
-
Was sind die rechtlichen Schritte, wenn ein Gläubiger versucht, Vermögenswerte durch eine Pfändung zu sichern? Was sind die Auswirkungen einer Pfändung auf den Schuldner?
Die rechtlichen Schritte um Vermögenswerte durch eine Pfändung zu sichern beinhalten die Beantragung eines Pfändungsbeschlusses beim Gericht und die Durchführung der Pfändung durch einen Gerichtsvollzieher. Die Auswirkungen einer Pfändung auf den Schuldner sind, dass seine Vermögenswerte eingefroren werden und er gegebenenfalls einen Teil seines Einkommens abgeben muss, um die Schulden zu begleichen. Im schlimmsten Fall kann es zur Zwangsversteigerung von Besitztümern kommen. **
Ähnliche Suchbegriffe für Dutchbone-Alagon-Bank
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dutchbone »Alagon« Bank 140x40 cmAufgetischt! Begeistern Sie Ihre Gäste mit dieser wunderschönen Bank an Ihrem Esstisch. Die 40 mm starke Sitzfläche aus Walnussfurnier wurde PU-lackiert und ist somit auch im täglichen Umgang sehr pflegeleicht. Die konischen Stahlbeine sind pulverbeschichtet in schwarz gehalten und bilden so einen schönen Kontrast zur Sitzfläche. Maße: 120 x 40 cm 140 x 40 cm 160 x 40 cm 180 x 40 cm Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Bestellen Sie zur Bank Alagon auch den passenden Tisch aus der gleichen Serie. Diesen finden Sie unter folgendem Link: Dutchbone Esstisch Alagon969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dutchbone »Alagon« Esstisch 160x90 cmAufgetischt! Begeistern Sie Ihre Gäste mit diesem wunderschönen Tisch. Die 40 mm starke zwei-geteilte Tischplatte aus Walnussfurnier wurde PU-lackiert und ist somit auch im täglichen Umgang sehr pflegeleicht. Die konischen Stahlbeine sind pulverbeschichtet, in schwarz gehalten und bilden so einen schönen Kontrast zur Tischplatte. Maße: 160 x 90 cm 180 x 90 cm 200 x 90 cm 220 x 90 cm Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Kombinieren Sie zu Ihrem Esstisch Alagon auch die passende Bank aus der gleichnamigen Serie. Diese können Sie unter folgendem Link bestellen: Dutchbone Bank Alagon299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dutchbone »Alagon« Esstisch – erhältlich in 3 GrößenAufgetischt! Begeistern Sie Ihre Gäste mit diesem wunderschönen Tisch. Die 40 mm starke zwei-geteilte Tischplatte aus Walnussfurnier wurde PU-lackiert und ist somit auch im täglichen Umgang sehr pflegeleicht. Die konischen Stahlbeine sind pulverbeschichtet, in schwarz gehalten und bilden so einen schönen Kontrast zur Tischplatte. Maße: 160 x 90 cm 180 x 90 cm 200 x 90 cm 220 x 90 cm Bitte beachten Sie, dass es sich bei Holz um ein Naturprodukt handelt. Daher können Farbe und Muster immer etwas variieren. Kombinieren Sie zu Ihrem Esstisch Alagon auch die passende Bank aus der gleichnamigen Serie. Diese können Sie unter folgendem Link bestellen: Dutchbone Bank Alagon869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kündigt die Fidor Bank das Konto nach einer Pfändung und einem P-Konto?
Die Fidor Bank kann das Konto nach einer Pfändung und einem P-Konto kündigen, wenn der Kunde seinen finanziellen Verpflichtungen nicht nachkommt oder das Konto missbraucht. Eine Pfändung kann dazu führen, dass das Konto gesperrt wird, um die offenen Schulden zu begleichen. Wenn der Kunde dann nicht in der Lage ist, seine finanziellen Verpflichtungen zu erfüllen, kann die Bank beschließen, das Konto zu kündigen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
-
Welche Bank arbeitet mit Sparda Bank zusammen?
Welche Bank arbeitet mit Sparda Bank zusammen? Die Sparda Bank ist Teil des Sparda-Bank-Verbunds, zu dem insgesamt zwölf Sparda-Banken gehören. Diese arbeiten eng zusammen und bilden eine starke Gemeinschaft. Die Sparda Bank kooperiert jedoch nicht mit anderen Banken außerhalb des Sparda-Bank-Verbunds. Die Zusammenarbeit innerhalb des Verbunds ermöglicht es den Sparda-Banken, ihren Kunden ein breites Spektrum an Finanzdienstleistungen anzubieten und von gemeinsamen Vorteilen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.